قد تمتلك شركة عشرات الآلات ومئات التجهيزات ومباني ومركبات موزعة على مواقع مختلفة، ثم تكتشف أن المشكلة ليست نقص الأصول، بل نقص المعلومات الدقيقة عنها. فما الموجود فعلًا؟ وأين يوجد؟ ومن يستخدمه؟ وما حالته؟ وهل قيمته الدفترية تعبّر عن قيمته لأغراض أخرى؟ هذه الأسئلة تبيّن لماذا تحتاج إدارة الأصول الثابتة إلى عمليات متكاملة لا تُختصر في قائمة واحدة.
ما الأصل الثابت؟
في الاستخدام المحاسبي العام، تشمل الأصول الثابتة الملموسة الموجودات التي تحتفظ بها المنشأة لاستخدامها في إنتاج أو تقديم السلع والخدمات أو لأغراض إدارية عبر أكثر من فترة، وفق المعايير المحاسبية ذات الصلة. لكن تصنيف الأصول ومعالجتها يختلفان بحسب طبيعة المنشأة والمعيار المطبق. ولا يدخل كل ما تملكه المنشأة في المفهوم نفسه؛ فقد يكون المخزون معدًا للبيع، بينما تُستخدم المعدات في التشغيل.
الحصر: تأسيس البيانات
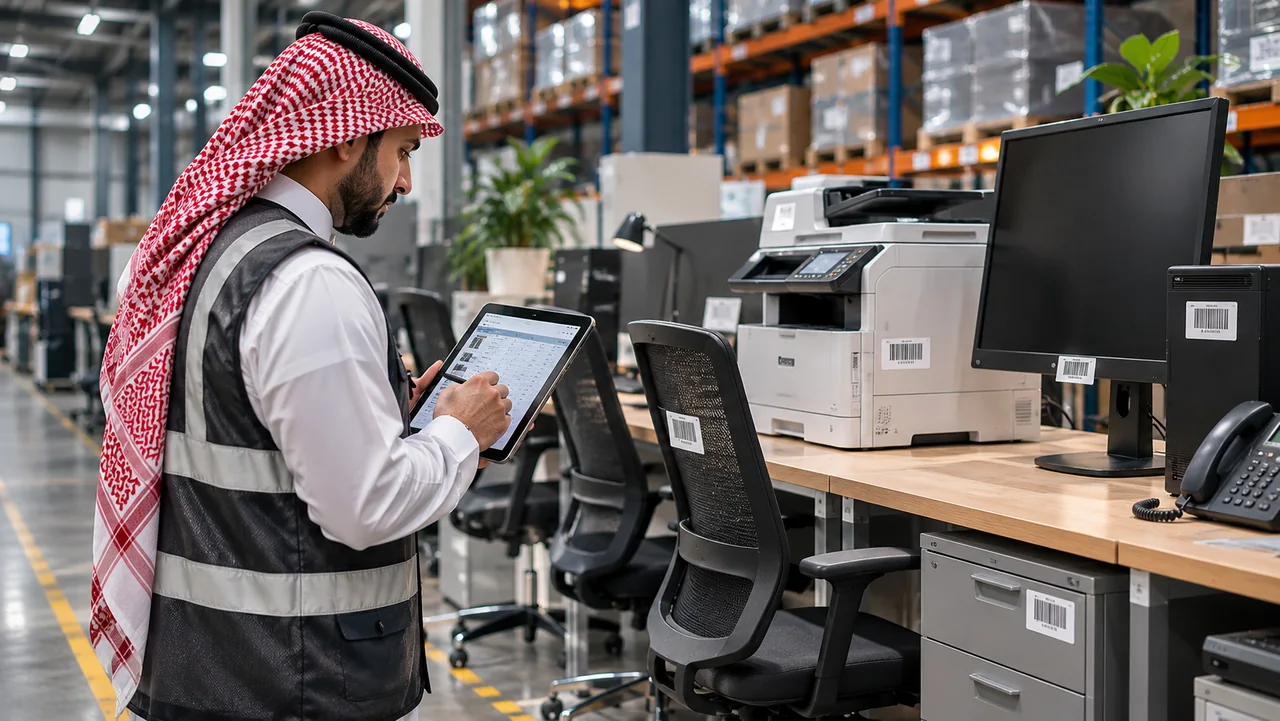
الحصر هو بناء صورة منظمة للأصول التي تملكها المنشأة أو تديرها ضمن نطاق محدد. ويشمل عادة وصف الأصل ونوعه وموقعه ورقمه التعريفي والجهة المسؤولة عنه، وقد يمتد إلى بيانات الاقتناء والحالة والمستندات. وهدفه الأول معرفة الأصول وتمييزها وربطها بسجلات يمكن تحديثها.
الجرد: التحقق من الواقع
الجرد يختبر العلاقة بين السجلات والأصول الموجودة فعليًا. فقد تظهر معدة مسجلة في موقع مختلف، أو أصل خرج من الخدمة ولم يُحدّث وضعه، أو تجهيزات لم تُدرج في السجل. ولا تُعالج هذه الحالات بمجرد تعديل الأرقام؛ بل تحتاج إلى توثيق الفروق وفهم أسبابها واعتماد الإجراءات المناسبة وفق ضوابط المنشأة.
الترميز والسجل
يساعد إعطاء كل أصل معرفًا مميزًا وربطه بوصف وموقع ومسؤولية على تقليل الالتباس، خصوصًا عندما تتشابه المعدات أو تنتقل بين المواقع. ويستحسن أن يتضمن السجل طريقة لتوثيق النقل والصيانة والإحلال والاستبعاد. ولا يلزم أن تستخدم جميع المنشآت النظام التقني نفسه، لكن ينبغي أن تكون البيانات قابلة للتتبع والتحديث.
التقييم: سؤال مختلف عن الجرد
تقييم الأصل عملية لتقدير قيمته على أساس محدد وفي تاريخ معين ولغرض معلوم. فقد تكون المهمة مرتبطة بتمويل أو بيع أو قرار استثماري أو معلومات مالية. ولا تكفي معرفة وجود المعدة أو تكلفتها التاريخية للحكم على القيمة المطلوبة؛ إذ قد تتأثر بالسوق والحالة والتقادم والاستخدام والفرضيات ذات الصلة.
إعادة التقييم المحاسبي
تختلف إعادة التقييم في سياق القوائم المالية عن مجرد الحصول على عرض سعر أو تقرير للبيع. فهي تتصل بمتطلبات ومعالجات محاسبية محددة، مثل فئة الأصل والسياسة المحاسبية المطبقة وتوقيت القياس والإفصاح. ولذلك يجب التعامل معها بالتنسيق مع المختصين الماليين ووفق المعايير المحاسبية ذات الصلة، من دون افتراض أن كل ارتفاع أو انخفاض في القيمة السوقية يُسجّل تلقائيًا بالطريقة نفسها.
أين تلتقي العمليات الثلاث؟
قد يبدأ مشروع إدارة الأصول بحصر البيانات، ثم يجري جرد للتحقق من صحة السجلات، ثم يُطلب تقييم لمجموعة من الأصول لغرض معين. وتسمح هذه الخطوات بتقليل التناقضات: لا يمكن تقييم آلة مجهولة المواصفات بثقة كافية، ولا يكفي الحصول على تقرير قيمة إذا كان السجل لا يوضح مكانها ومسؤوليتها. لذلك تكون جودة قاعدة البيانات أصلًا مهمًا لجودة التحليل.
كيف تؤثر الإدارة الجيدة في القرار؟
يساعد فهم الأصول على ترتيب أولويات الصيانة والإحلال، وتحديد المعدات غير المستغلة، وتقدير احتياجات التوسع، ومراجعة التغطيات التأمينية والقرارات الاستثمارية عند ملاءمة ذلك. كما يساعد الفصل بين القيمة الدفترية والتقدير المهني للقيمة على تجنب استخدام رقم واحد لأسئلة مختلفة.
لماذا تختلف السجلات المالية والتشغيلية؟
قد تحتفظ الإدارة المالية ببيانات مفصلة عن تاريخ الاقتناء والإهلاك والتصنيف، فيما تركز فرق التشغيل على موقع المعدة وحالتها وكفاءتها. ولا يلزم أن تعرض الأنظمة النوع نفسه من المعلومات، لكن يجب أن تسمح بتحديد الأصل ذاته دون التباس. وتؤدي أسماء المعدات غير الموحدة أو غياب الأرقام التعريفية إلى صعوبة المطابقة والجرد والتقييم.
متى تستدعي الأصول إعادة النظر في قيمتها؟
قد تدفع أحداث مثل تغيّر السوق أو توقف استخدام أصل أو إعادة تنظيم النشاط إلى مراجعة معلومات القيمة. لكن الحاجة إلى تقييم مهني تختلف عن متطلبات اختبار انخفاض القيمة أو إعادة التقييم المحاسبي. ويجب تحديد السؤال الذي تُطلب الإجابة عنه قبل اختيار الطريقة والمستندات.
أخطاء شائعة في إدارة الأصول
من الأخطاء تسجيل الأصل ثم عدم تحديث موقعه، أو عدم توثيق التخلص منه، أو ربط عدة معدات برقم واحد رغم اختلاف خصائصها، أو استخدام القيمة الدفترية باعتبارها سعرًا للبيع. وتساعد إجراءات بسيطة وواضحة للمسؤوليات والتحديث والمراجعة على تحسين موثوقية البيانات قبل الاستثمار في أي نظام تقني كبير.
البيانات الجيدة تتطلب مسؤولية واضحة
عندما تكون مسؤولية التحديث موزعة دون نظام معروف، قد تتأخر معلومات النقل أو الصيانة أو الاستبعاد. ويساعد تحديد جهة مسؤولة عن السجل ومواعيد واضحة للمراجعة وإجراءات توثيق التغييرات على تقليل الفجوات. وهي خطوات إدارية بسيطة في ظاهرها، لكنها تؤثر مباشرة في جودة الجرد والتقييم والقرارات اللاحقة.
الهدف النهائي ليس إنتاج ملفات أكثر، بل امتلاك معلومات أدق عن الأصول والاستفادة منها في الوقت المناسب. وكلما كانت عمليات الحصر والجرد والتقييم محددة الغرض ومترابطة، أصبحت قرارات المنشأة أكثر وعيًا وقابلية للمراجعة.